

Если нет хотя бы миллиона первоначалки, то лучше не стоит
Весной 2025-го, полтора года назад, мы с любопытством проверяли, во сколько водителю обойдется автокредит, если приобрести новое или подержанное авто взамен своего старого. Тогда журналист Анатолий Кузнецов пришел к весьма неутешительному выводу: на такую покупку придется отдавать ползарплаты. Но оставалась надежда, что на рынок вернутся другие бренды или изменятся кредитные ставки.
Но увы — чуда не случилось и не предвидится. Анатолий решил снова взглянуть, какую сумму придется выплачивать за автомобили, которые можно купить, и какой процент предлагают сегодня банки. Его расчеты — в материале для 72.RU.

Журналист 72.RU
Рынок не поменялся, цены выросли
Для расчетов и сравнений использую такую схему: посмотрим на рынок новых и б/у авто и попробуем рассчитать сумму кредита из нескольких позиций — с первоначальным взносом в 1 миллион рублей и совсем с пустыми карманами.
Рынок с того момента не изменился: выбор новых авто из салона практически из одних лишь китайцев. Выросли только цены на авто — минимум по 150–200 тысяч модели прибавили. Прицениваться будем к Chery, Haval и Geely — это три самые популярные китайские марки на данный момент.
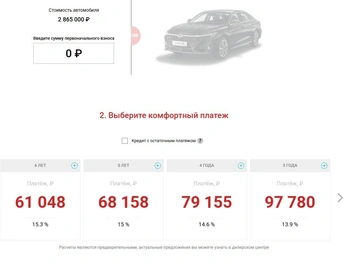
Итак, среди Chery самой дешевой будет модель Arrizo 8 — 2 865 000 рублей. Если мы вложим в покупку наш миллион, останется доплатить около 1,9 миллиона рублей. Кредит в таком случае будет стоить минимум 61 тысячу рублей в месяц при расчете на три года. Если возьмем на семь лет, то будем отдавать по 35 тысяч, если на 10 лет, то по 31 тысяче рублей. Ставка при этом составит 10–12%.
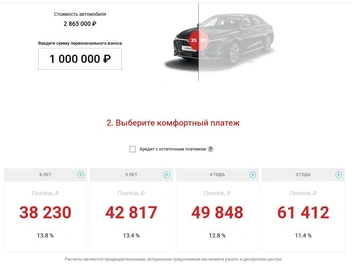
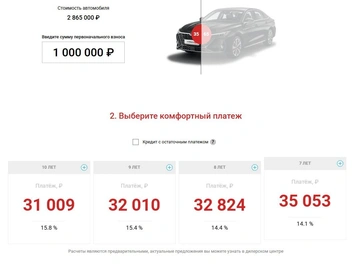
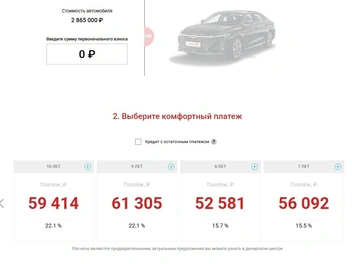
А теперь давайте выберем «комфортный платеж» (так сказано на сайте), если у нас нет сбережений. Что ж, в таком случае можно будет отдавать около 98 тысяч в месяц при трехгодовом кредите, 56 тысяч — если заем на семь лет, и 59 тысяч — на десять лет.
Теперь Geely: одна из самых популярных моделей сейчас — Geely Coolray по цене от 2,6 миллиона рублей. Кредит тут можно оформить на 1–8 лет, мы рассмотрим три, пять и восемь.
Итак, при трехлетнем кредите и 1 миллионе рублей первоначалки нужно отдавать 50–53 тысячи рублей при условиях 7–11% в зависимости от банка. Пятигодовой срок дает уже 7–13% и выплаты от 34 до 43 тысяч в месяц, а восьмилетний кредит — это ежемесячные платежи в 26–35 тысяч при примерно таких же ставках от банков.
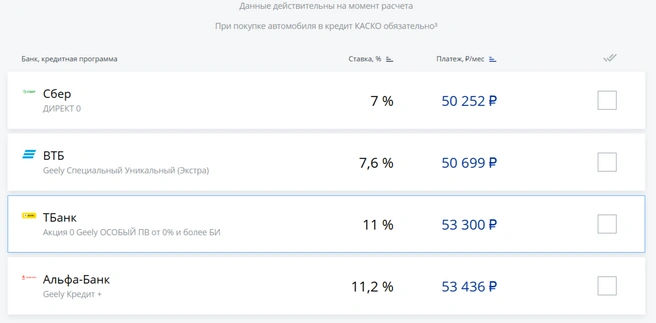

Таковы условия известных банков при кредите на три года
Если же мы снизим первоначальный взнос до нуля, то будем отдавать 90 тысяч три года, 63–69 тысяч, но уже пять лет или 55–57 тысяч в течение восьми лет кредитования. Ставка в таком случае самая низкая у Сбера — порядка 7%. У остальных — в районе 15–16%.
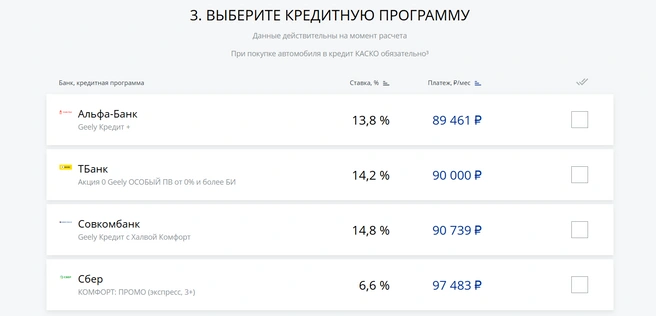

Три года платить за Geely как за ипотеку — как вам идея?
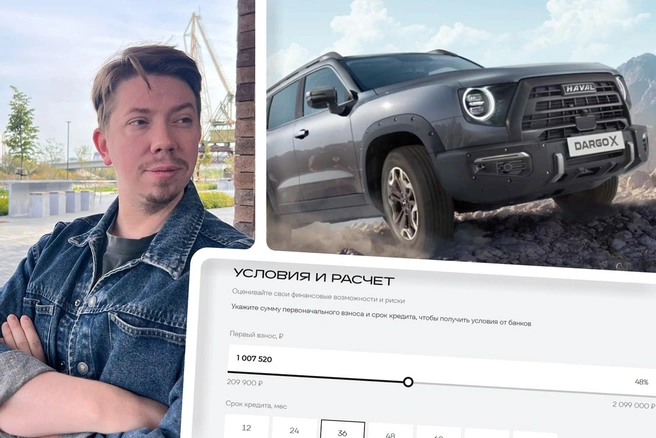
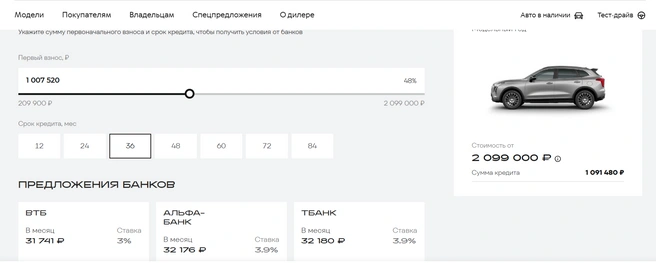
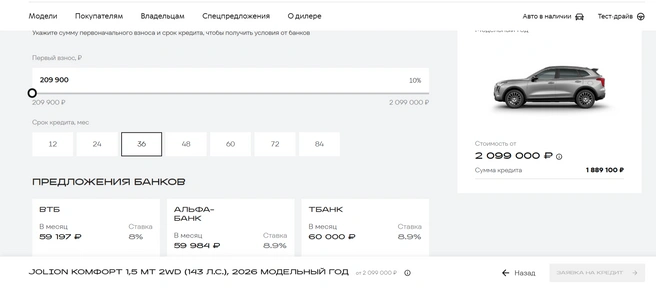
Третий вариант — Haval. Из всех трех брендов этот самый доступный по цене. Прицениваться будем к Jolion 2026 года, за который просят 2 099 000 рублей в минимальной комплектации.
В таком случае при нашей первоначалке мы будем платить чуть больше 1 миллиона, а платеж составит примерно 32 тысячи рублей в месяц. Столько мы будем отдавать три года подряд со ставкой 3–4%. Если выбрать пять лет, то сумма уменьшится до 22 тысяч, а ставка вырастет до 7%. Если же выбрать семилетний срок, то банки предложат ставку 10% годовых, а платить придется примерно 18 тысяч в месяц.

При 10%-м взносе (совсем с пустыми карманами взять кредит тут не получится) всё погрустнее. Готовьте 60 тысяч в месяц на три года, 41 — на пять лет и 34 тысячи, если хотите растянуть кредит на семь лет. Ставки в таком случае составят 8, 11 и 13 процентов соответственно.

Вторичка — рисков больше, ставки выше
Ну ладно, может, банки будут рады дать нам кредит на вторичном рынке? Давайте для примера посмотрим, что нам может предложить авторынок в таком же сегменте. Из доступных кроссоверов это Hyundai Creta, KIA Soul и, возможно, какой-нибудь потрепанный Tiguan.
Но мы всё же не хотим брать неликвид, верно? Пусть это будет машина 2020 года выпуска с пробегом менее 70 тысяч км. По таким параметрам поблизости нашлось несколько десятков машин со средней стоимостью примерно 2,5 миллиона рублей. Получается, в кредит нам нужно еще 1,5 миллиона.
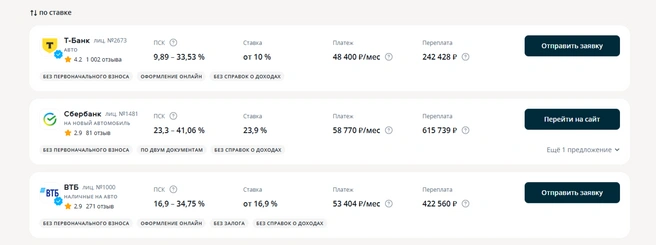
Чтобы сравнить ставки, воспользуемся одним из онлайн-сервисов: самые выгодные по ставкам условия дают три российских банка. Картина такова: в «Т-Банке» можно получить заем под 10%, в Сбере — под 24%, а у ВТБ — почти 17%. Платежи тоже большие — 48, около 59 и 53 тысячи в месяц.

«Отдавать половину зарплаты за авто»
Полтора года назад я делился с вами робкими надеждами на то, что на рынок вернутся другие игроки или снизятся ставки. Что ж, ставки не снизились (ну, может, немножко), доступных корейцев всё еще можно привезти из Китая в непонятном состоянии, а утильсбор повысили и, судя по последним данным, планируют повысить снова. Значит, авто станут еще дороже.
Если верить Росстату, то зарплата у нас тоже поднялась — от 82 аж до 96 тысяч по области. Ну, допустим, так. Могу ли я, средний россиянин, отдавать половину зарплаты на авто? Что скрывать, я и сейчас отдаю 28 тысяч в месяц за автокредит, и это уже накладно. Радует только то, что платить осталось не так уж долго. А если дети, ипотека? Тут бы за ростом продуктов поспеть.
А вы что выберете?