



С 1 октября семейная ипотека станет фактически недоступной для многих семей
Вступили в силу новые условия главного драйвера на рынке строительства жилья — семейной ипотеки. С 1 октября она перестала быть массовой, поскольку для большинства потенциальных клиентов (семей с одним и двумя детьми. — Прим. ред.) повысится процентная ставка и для всех без исключения увеличатся размеры ежемесячных платежей (это произойдет за счет сокращения льготного периода кредитования с 30 до 15 лет. — Прим. ред.).
Готовы ли застройщики к очередному падению спроса на новостройки? Вырастет ли на этом фоне привлекательность вторички и ИЖС? Эти вопросы корреспонденты 72.RU задали крупным девелоперам и представителям агентств недвижимости. Публикуем их неутешительные прогнозы и на конкретном примере показываем, как с 1 октября изменились ежемесячные платежи.
«Массовая застройка останется в прошлом»
Генеральный директор девелоперской компании «Творчество» Илья Пискулин не разделяет оптимистичные прогнозы экспертов и своих коллег, которые уверены, что рынок недвижимости адаптируется и подстроится под изменившиеся реалии.
— Под новую семейку подпадает мало квартир и еще меньше семей. И с точки зрения состава семей, и с точки зрения дохода. Просто представьте, какой будет платеж при 10% в регионе. Помножьте это на повышенные требования к заемщику, так как срок-то всего 15 лет, а значит, платеж будет в два раза выше того, который есть при текущей стандартной 30-летней ипотеке, — пишет в своем Telegram-канале Илья Пискулин.

Семейная ипотека — это 50% продаж лежащего на лопатках рынка.
Илья Пискулин уверен, что новые условия приняты для того, чтобы сократить количество выдаваемых сейчас льготных кредитов. А это обстоятельство в очередной раз больно ударит по рынку недвижимости, который и без того переживает не лучшие свои времена.
— Семейная ипотека сейчас — это 50% продаж и так лежащего на лопатках рынка. Рынка, на котором в несколько раз не хватает спроса, чтобы соответствовать предложению. На сколько сократятся эти 50%? Ну давайте с ходу — в два раза! Хотя я думаю, что падение будет больше, — считает Пискулин.
Представители другого крупного застройщика уверены, что рынок новостроек потеряет минимум 20%, поскольку больнее всего новые условия льготной ипотеки ударяют по самой массовой категории потенциальных клиентов — семьям с одним ребенком в возрасте до семи лет.
— Около 55% всех выдач кредитов по семейной ипотеке, по данным экспертов, сейчас приходится на семьи с одним ребенком, а для них ставка растет. Коррекция здесь, на наш взгляд, составит 20–30%. Застройщики в основном пойдут в субсидирование стандартной ставки, дисконты за наличный расчет, возрастет доля рассрочки. Восстановление спроса ожидаем в ноябре–декабре, — поделилась ожиданиями с 72.RU Юлия Файзулина, коммерческий директор девелоперской компании «Энко.Корпорация».
Виктор Корчагин, исполнительный директор компании-застройщика «Брусника», тоже прогнозирует значительное снижение спроса, и оно, по его мнению, станет критичным для определенного сегмента рынка.
— Девелоперы будут справляться с этой ситуацией за счет адресных программ субсидирования и спецпредложений. В «Бруснике» уже разработан целый пакет специальных предложений для потенциальных покупателей. Кроме того, у нас активно работает программа обмена имеющегося вторичного жилья на строящееся, что также позволит нивелировать возможное снижение спроса на новостройки, — рассказал об антикризисных планах 72.RU Виктор Корчагин.

Девелоперам придется сокращать объемы строительства новых домов
Генеральный директор девелоперской компании «Люди» Денис Жалнин считает, что сложнее всего в новых условиях придется застройщикам, ориентированным на массовое возведение многоэтажных домов.
— Того массового спроса, который был на волне дешевой ипотеки, уже не будет. Рынок эволюционирует: сейчас недостаточно просто строить, нужно уже на этапе идеи и выбора земельного участка понимать, кто и за счет каких средств будет приобретать квартиры в этих домах. Поэтому строительство становится более целевым, массовая застройка, скорее всего, пока останется в прошлом, — поделился мнением с 72.RU Денис Жалнин.
Девелоперы надеются, что просевший спрос хотя бы частично поддержат семьи, которые будут улучшать свои жилищные условия. При первоначальном взносе в 50% или внесении аналогичной суммы в течение первого года пользования льготным кредитом, например, после продажи старой квартиры, ставка для всех категорий, которым доступна семейная ипотека, будет, как и раньше, 6% годовых.
Вторичка и комбо-ипотека
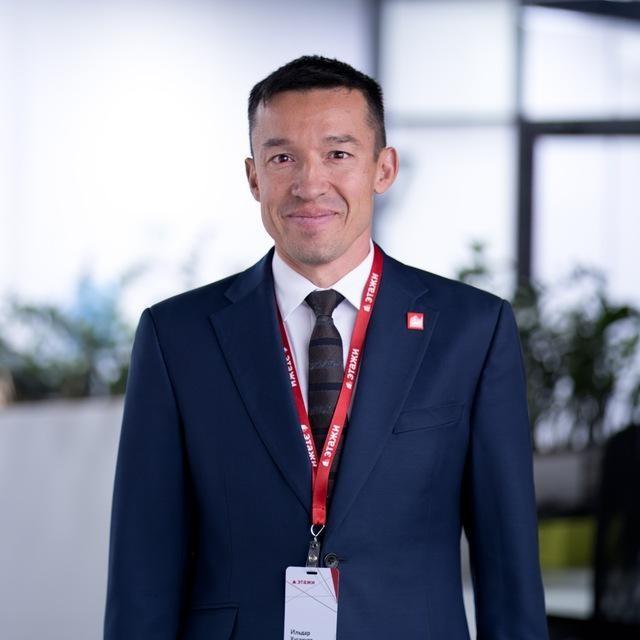
Руководитель федеральной компании «Этажи» Ильдар Хусаинов считает, что застройщиков ждут мрачные времена.
— Девелоперам точно станет сложнее. В сентябре они, по сути, получили два мощных экономических удара: понимание, что ключевая ставка резко снижаться не будет, а это вопрос себестоимости строительства, и изменения семейной ипотеки, что скажется на спросе и на наполнении эскроу-счетов. Выводить на рынок новые проекты станут меньше в этих условиях — это факт, — озвучил свои ожидания от грядущих изменений 72.RU Ильдар Хусаинов.

Объем выдачи семейной ипотеки может сократиться почти на четверть.
Часть девелоперов, по словам Ильдара Хусаинова, может решиться на изменение стратегии — увеличение сроков строительства и корректировку планировочных решений в пользу двух- и трехкомнатных квартир, которые могут стать более востребованными на рынке. А неминуемое сокращение запуска новых проектов сейчас опасно тем, что в 2028–2029 годах это может привести к сокращению объемов ввода и дефициту доступного предложения на первичном рынке жилья.
На вторичном рынке ситуация более оптимистичная, и при росте налоговых ставок по вкладам его может ждать новый приток покупателей в следующем году.
— Помимо этого, мы прогнозируем рост спроса в сегменте индивидуального жилищного строительства, где для всех категорий, кому доступна семейная ипотека, сохранена ставка 6%. В том числе из-за этого часть покупателей с первичного рынка квартир может переориентироваться на собственные дома, особенно речь идет о тех категориях, для которых ставка меняется существенно, — считает Ильдар Хусаинов.
По мнению Ксении Галушки, руководителя департамента ипотеки и страхования агентства «СОВА НЕДВИЖИМОСТЬ», рынок новостроек может снизиться примерно на 20–25%. Основные заемщики по семейной ипотеке — молодые семьи с одним-двумя детьми, для которых повышение ставки и сокращение срока субсидирования существенно влияют на доступность жилья.


Вторичный рынок станет более привлекательным
— Часть покупателей может переключиться на вторичный рынок, где уже встречаются привлекательные ипотечные предложения. Условия кредитования сейчас зависят от банка, первоначального взноса, срока кредита и характеристик объекта, — отмечает Ксения Галушка.
А вот спрос на индивидуальное жилищное строительство, по мнению специалистов, вероятно, сохранится на прежнем уровне. Многие семьи сейчас по-прежнему заинтересованы в собственном доме, и здесь они могут выбирать проект с учетом своих финансовых возможностей.
Сами компании, работающие в сфере ИЖС, не ожидают резкого роста спроса на свои услуги, но отмечают, что в сравнении с квартирами в новостройках привлекательность домов, безусловно, еще возрастет.
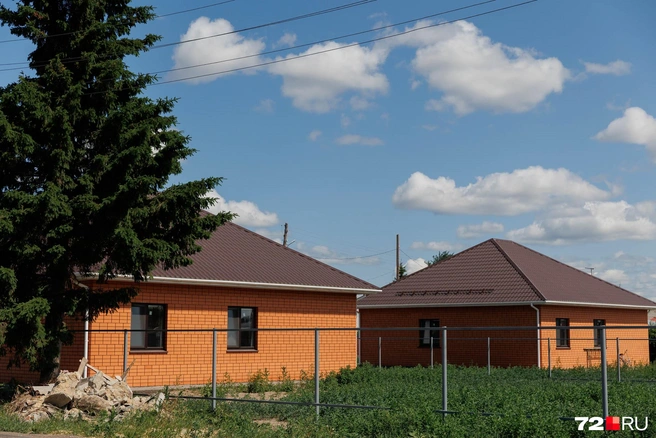

Для ИЖС оставили 6%, но за счет сокращения срока льготного кредитования ежемесячные платежи по семейной ипотеке вырастут и здесь
— Спрос на строительство загородных домов вряд ли заметно увеличится, но он есть и останется стабильным. В текущих реалиях многим клиентам не хватает лимита в 6 миллионов рублей, потому что в эту сумму необходимо уложить не только строительство, но и покупку земельного участка. По этой причине сейчас часто приходится использовать комбо-ипотеку (часть суммы берется по льготной ставке, а остальная — по рыночной. — Прим. ред.), — рассказала 72.RU Ксения Артеева, директор по продажам СК «КупиДом».
Как изменятся ежемесячные платежи по семейной ипотеке?
Для наглядности рассмотрим, как изменится размер ежемесячного платежа при покупке условной двушки за 8 миллионов рублей. Процентная ставка выросла, максимальный срок льготного кредитования сократился вдвое — ежемесячные платежи рискуют стать для большинства неподъемными.
— При первоначальном взносе в 2 миллиона рублей и кредите в 6 миллионов, взятом под 6% на 30 лет, ежемесячный платеж составит около 36 000 рублей (35 973 рубля. — Прим. ред.). С октября срок субсидирования ставки ограничен 15 годами, и для семей с одним ребенком до 7 лет ставка увеличена до 10%. В таком случае платеж по аналогичной ипотеке составит уже 64 476 рублей, что на 79% больше, чем при прежних условиях, — подсчитали специалисты федеральной компании «Этажи».


Для большинства семей ежемесячный платеж станет неподъемным
Заметно вырастет финансовая нагрузка и на семьи с двумя детьми. Льготную ипотеку они смогут взять под 8%, а выплатить ее — за те же 15 лет.
Из положительных изменений можно назвать только увеличение лимитов (за исключением семей с одним ребенком, которым по-прежнему доступны только 6 млн рублей. — Прим. ред.) до 8–10 миллионов и рекордно низкую ставку для многодетных — от 4 до 2% для семей с четырьмя и более детьми. Для родителей с тремя детьми в регионах оставили те же 6%, а лимит увеличили до 8 миллионов рублей. Срок льготного кредитования для всех этих категорий также сокращен до 15 лет.
Для покупки и строительства частных домов ставку оставили прежней — 6%, но максимальный срок льготного кредитования и здесь уменьшили до 15 лет. Размер ежемесячных платежей по этой причине заметно возрастет, а доступность самой выдачи кредитов снизится — многие потенциальные заемщики будут получать от банков отказы из-за недостаточного уровня своих доходов.
Рискнете взять ипотеку на новых условиях?





Достижения
Словесный поток
Написать 1000 комментариев
Комментатор недели
Написать больше всех комментариев за неделю
Комментатор месяца
Написать больше всех комментариев за месяц