

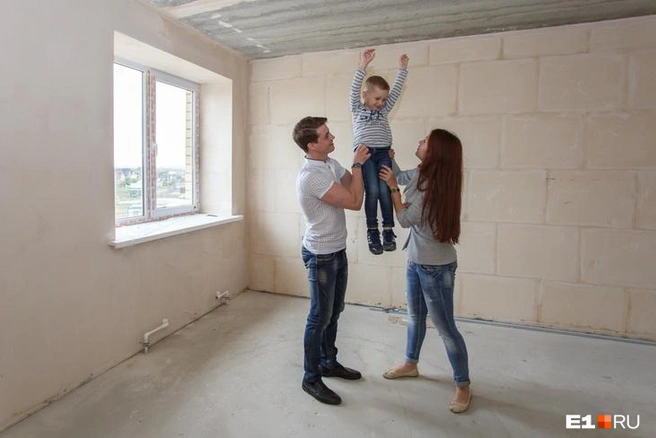

Для пар с одним и двумя детьми жилищный кредит теперь стал менее выгодным
С начала октября семейная ипотека изменилась: она стала дифференцированной, то есть ставка теперь зависит от количества детей. Из-за этого, предсказывают эксперты, объемы выдачи кредитов по этой программе могут просесть на треть. Действительно ли «семейку» станут брать меньше и в чём особенности новых правил, нашим коллегам из E1.RU объяснила Екатерина Торопова, директор агентства недвижимости.

директор агентства недвижимости и строительной компании
Выдачи семейной ипотеки снизятся, это очевидно. В частности, потому, что необходимое условие для ее получения, независимо от количества детей — наличие ребенка до семи лет. Если у тебя пятеро детей, ты многодетный, но все дети старше семи лет, то под семейную ипотеку ты не подходишь.
У нас среди клиентов есть многодетные, и они надеялись на облегчение условий. По факту вышло наоборот.

Получается, утвердили программу, которая большую часть многодетных семей оставила за бортом.
Но что приняли, то приняли. Надо теперь жить и работать с той программой, которая есть. Давайте поговорим, какие у нее ограничения и какие плюсы по сравнению с предыдущей — они, кстати, тоже есть.
Для начала напомню проценты и лимиты новой «семейки». Для большинства регионов (кроме Москвы, Санкт-Петербурга, Московской и Ленинградской областей) это:
один ребенок до 7 лет: ставка 10%, лимит до 6 млн рублей;
двое детей: ставка 8%, лимит до 8 млн рублей;
трое детей: ставка 6%, лимит до 10 млн рублей;
четверо детей: ставка 4%, лимит до 10 млн рублей;
пятеро и более детей: ставка 2%, лимит до 10 млн рублей.
В любом из этих случаев в семье должен быть хотя бы один ребенок до 7 лет либо ребенок-инвалид до 18 лет.
Для ИЖС ставка остается единой: и построить, и купить индивидуальный дом можно под 6% годовых. При этом лимиты варьируются в зависимости от количества детей — по тому же принципу, как и в случае с новостройками.
Теперь — нюансы.
Ограничения
Самый явный минус — это повышение ставки для семей, где один или двое детей. Если месяц назад семья с двумя детьми могла купить квартиру под 6% годовых, то теперь ей придется брать кредит уже под 8%. Это значительное увеличение и ежемесячного платежа, и переплаты.
В принципе, под 6% ипотеку таким семьям взять можно, но при этом надо либо иметь первоначальный взнос в размере 50% от стоимости жилья, либо в течение первого года ипотеки снизить остаток долга до этих же 50%. То есть людям, которые продают старую квартиру и переезжают в новую, такой вариант может подойти.В купленном жилье надо прописаться — не позднее 271-го дня с даты регистрации права собственности на объект. Если этого не сделать, банк может посчитать договор нарушенным, со всеми вытекающими последствиями. Эту прописку надо сохранять не меньше пяти лет.
Семейную ипотеку с пониженной ставкой дают только на 15 лет, не больше. Что это значит? Во-первых, что ежемесячный платеж будет выше, чем если бы вы брали такую ипотеку на 20 или 25 лет. А во-вторых, требования банка к вашей платежеспособности будут строже.
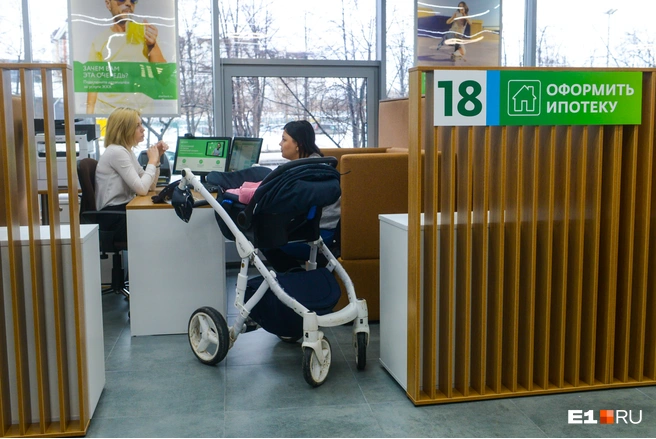

Ставка стала выше, но и лимиты по ипотеке выросли
Взять ипотеку на большее количество лет можно — и на 20, и на 25, и на 30, но ставка по истечении 15 лет будет рыночной. Центробанк, правда, установил границы такой ставки:
она не может быть увеличена более чем на 4 п. п.;
и не может быть выше ключевой ставки плюс 3 п. п.
Например, если сейчас вы возьмете семейную ипотеку под 4% годовых, то по истечении 15 лет будет 8% годовых. Если сейчас 10%, то в конце 15-летнего срока будет 14% — но может быть и меньше, если ключевая ставка в тот момент будет низкой.
Возможности
У новой семейной ипотеки есть не только недостатки, но и некоторые плюсы.
Увеличились лимиты. Решение давно назревшее, потому что лимита в шесть миллионов рублей для многодетной семьи не хватает ни на какое жилье — ни на квартиру, ни тем более на свой дом.
На днях в агентство обратилась семья, которую мы давно знаем: хотят купить у нас дом. У них четверо детей, младшему пять, и они весь прошлый год думали: покупать, не покупать и что покупать — новостройку или дом. Сбережения были, но лимита в 6 миллионов было мало, а теперь им можно взять 10 миллионов, и они решили: тогда точно дом.
Да, процент в ИЖС остается как был, 6% — но денег дают больше, и можно купить что-то стоящее.Можно учитывать взрослых детей. Многие этого не знают, но при подсчете количества детей можно и нужно учитывать всех, даже выросших. Тоже пример: пришла мама, у нее двое маленьких детей и уже взрослая дочь. Ей двадцать семь, окончила университет, работает. Мама думала, что она в семейной ипотеке проходит по схеме «двое детей», а оказалось — «трое детей». Ставка в итоге меньше, лимит больше.
Можно учитывать детей, которые с вами не живут. Это момент достаточно щекотливый, но о нем тоже надо знать. В нынешней версии семейной ипотеки нет требования, чтобы дети были прописаны с заемщиком: можно посчитать всех детей заемщика, в том числе от предыдущих браков.
Если у отца (или матери, неважно) двое детей от предыдущего брака и двое от текущего, то в сумме у него четверо, даже если не все живут с ним. Ставка и лимиты рассчитываются исходя из этого.
С рождением нового ребенка ставка уменьшается. Если у вас был один ребенок и вы взяли семейную ипотеку под 10% — то с рождением следующего банк обязан снизить вам ставку до 8%. Говорят, что это будет работать в автоматическом режиме, но слабо верится. Заявление, скорее всего, подавать в банк будет нужно, и контролировать исполнение тоже.
То есть нет необходимости ждать, чтобы получить нужную вам ставку. Например, у вас трое детей, четвертый на подходе, ставка 6% — и вы ждете, когда малыш родится, чтобы получить ставку 4%. На деле можно сейчас купить то, что нравится, а когда ребенок родится, просто снизить ставку и улучшить условия. Тем более что лимиты для троих и четверых детей в семье одинаковые — 10 миллионов рублей.
Частые вопросы по семейной ипотеке
Добавлю сюда же ответы на частые вопросы клиентов. Наверняка у кого-то из читателей есть похожие.
Получается, семейной ипотеки на вторичку теперь нет? Есть. Это, конечно, отдельная боль: список городов, где можно купить такое жилье, совсем невелик — да и подходящих по требованиям домов в этих городах очень мало. Там же должны быть сравнительно свежие дома, не старше 20 лет. Но тем не менее.
В целом, если семья собирается жить в конкретном малом городе ближайшие пять лет, и есть подходящая по требованиям квартира, то это может быть вполне разумная покупка.
Донорская ипотека при новых условиях возможна? Пока да. Например, паре средних лет нужна квартира. У них есть взрослые уже дети, а у тех в свою очередь тоже есть маленький ребенок. Можно взять молодежь заемщиками, а самим пойти созаемщиками и получить низкую ставку.
Либо квартира нужна как раз молодежи, но им не хватает официального дохода. Тут тоже родители могут стать созаемщиками, и молодая семья сможет взять семейную ипотеку на выгодных условиях. Я напомню, что требования к платежеспособности в этой версии семейной ипотеки выше, чем раньше.
Если я уже брал семейную ипотеку, мне больше не дадут? Если брал до 23 декабря 2023 года, то можно взять повторную ипотеку. Если брали позже, тут нужно смотреть обстоятельства: на кого она была оформлена, рождались ли с тех пор еще дети. Нужно разобраться.
Как вам новые условия семейной ипотеки?
Ранее объемы выдачи семейной ипотеки уже падали, а доля базовой ипотеки росла. Когда ставки по ней опустятся ниже 10%, читайте по ссылке. При этом основной объем сделок приходится на вторичный рынок.
Если вы недавно выплатили кредит за жилье или планируете сделать это в ближайшее время, прочитайте, как после этого вернуть часть денег.




Достижения
Словесный поток
Написать 1000 комментариев
Комментатор недели
Написать больше всех комментариев за неделю
Комментатор месяца
Написать больше всех комментариев за месяц